苏州朗高电机科技股份有限公司(简称“朗高科技”)创业板IPO将于9月22日上会迎考,此次募资约9.88亿元。
据了解,朗高科技主要从事高性能永磁同步电机的研发、生产、销售及服务,为国内高性能永磁同步电机细分行业龙头,2025年,在国内新能源矿卡驱动电机领域市场占有率超过70%,排名行业第一。
实控人之一程玉平老东家清江电机曾出现高管侵占国资案,副总兼总工程师江轶零对价入股时还在同行履职,上市前引进新三板挂牌时保荐机构项目人员李伟担任董秘,3次股权激励5年股份支付费用4,600万分摊至2031年即大部分由股民买单,对赌悬顶如上市失败实控人面临至少1.3亿元的回购,报告期内5次分红9,800多万其中7,600多万落入两名实控人腰包
2006年12月,程玉平、任怀勋共同出资成立朗高有限,注册资本500万元,各出资50%,主要从事电机业务。
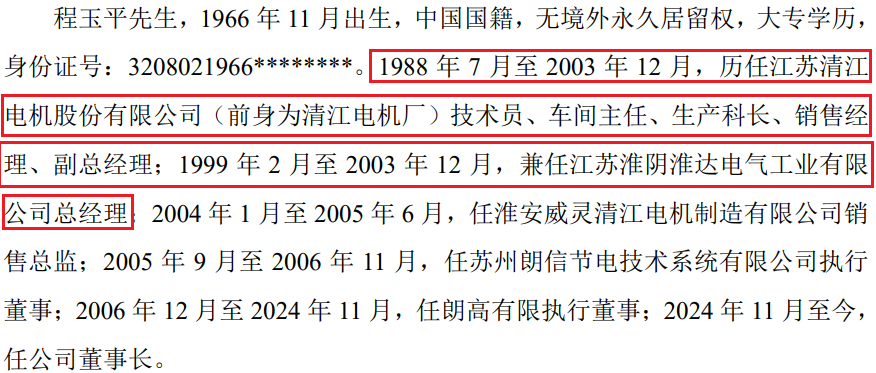
在出资设立公司,双方均有国企和相关业务方面的经历和积累。其中,程玉平曾在清江电机履职15年,从1988年至2003年在该公司从技术员做到副总经理,同时在清江电机旗下单位兼任总经理。创立发行人后,其先后担任执行董事、董事长。
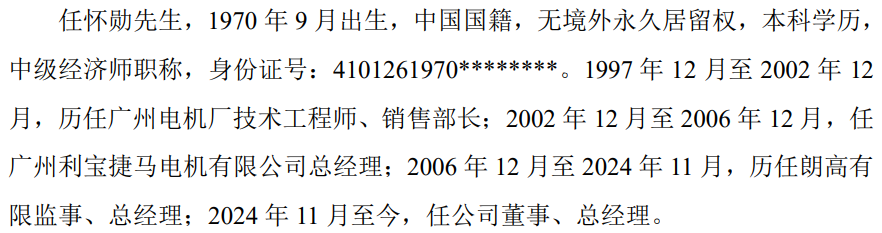
而任怀勋曾于1997年12月至2002年12月,曾在国企广州电机厂技术工程师、销售部长,此后又在私企利宝捷马电机干了4年总经理,目前该两家企业均已被注销,任怀勋从发行人设立起,一直担任总经理。
公开资料和裁判文书网显示,江苏清江电机股份有限公司是1994年6月注册成立,前身为清江电机厂,曾是员工1800人左右的淮安老牌国企。
在2001年底至2003年2月清江电机改制过程中,当时的江苏清江电机股份有限公司5名高管利用职务便利,通过隐匿资产、少报收入等方式侵占国有资产,共隐匿公司资产1,813.4万余元,这些资产转为包括5名被执行人在内的89名自然人持有股份的改制后公司所有。
最终,上述5名高管均被以贪污罪判处七年至十四年不等的有期徒刑。该案经淮安市中级人民法院一审、江苏省高级人民法院二审维持原判,贪污所得赃款已追缴并发还被害单位。
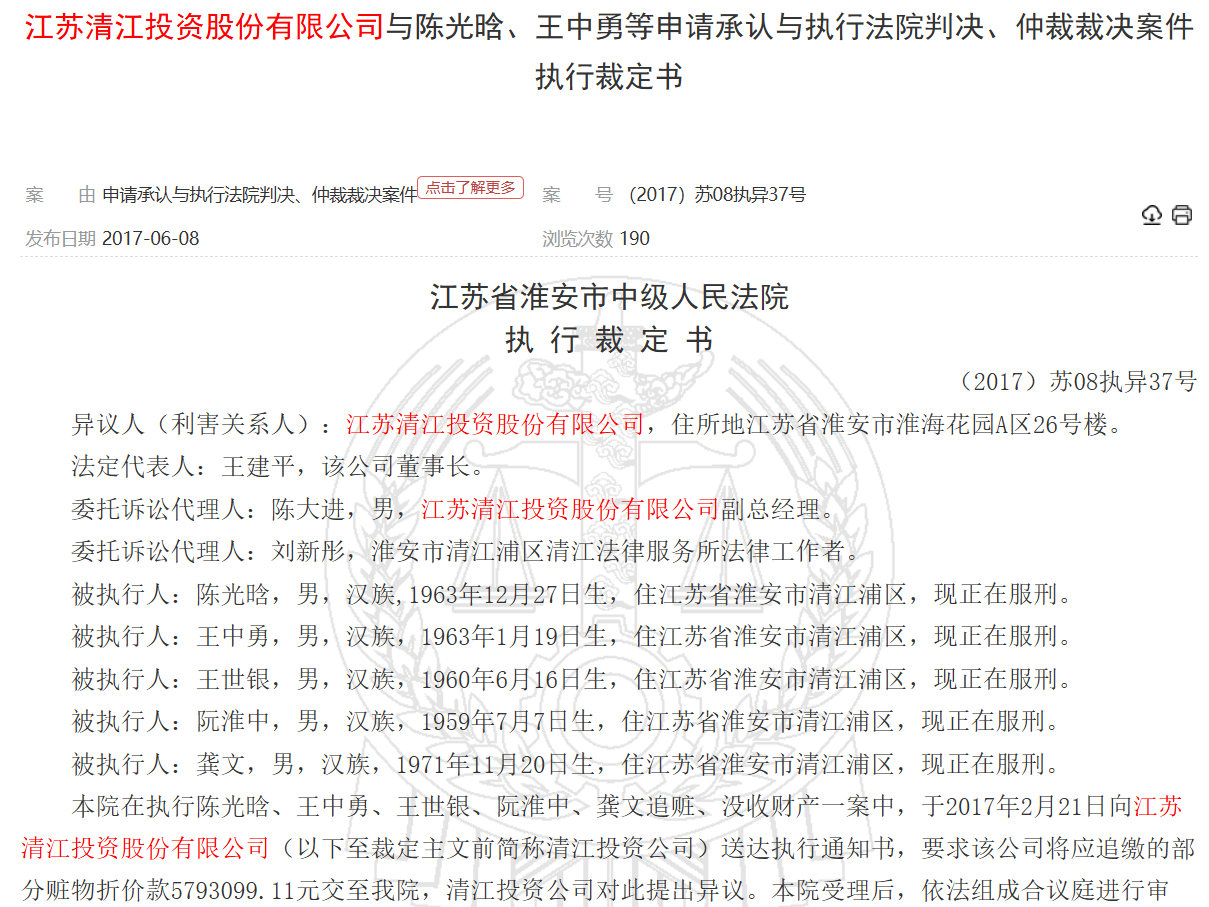
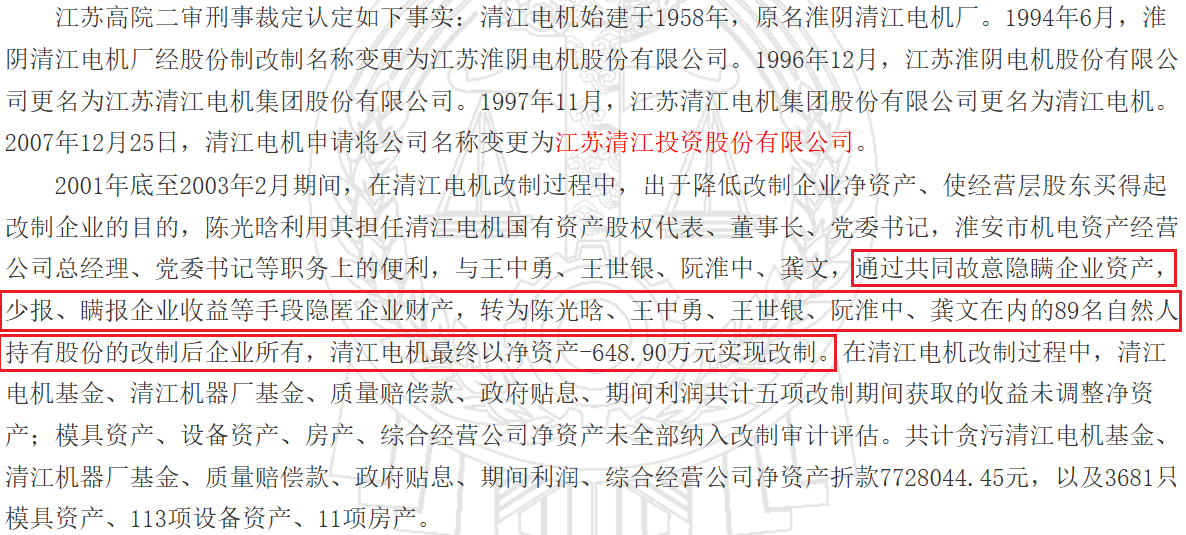
天眼查显示,程玉平兼任总经理的淮阴淮达电气时,时任清江电机党委书记、董事长陈光晗担任该企业董事。

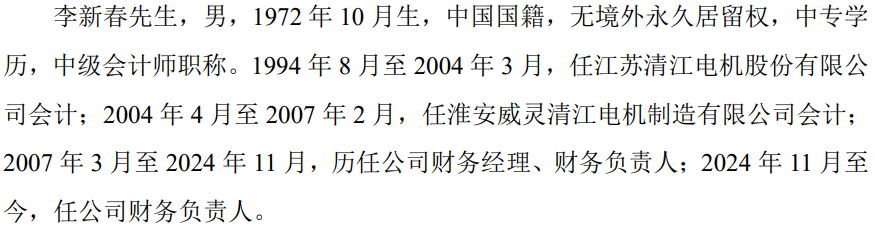
招股书显示,公司的财务负责人李新春曾于1994年8月至2004年3月,在清江电机当了近20年会计。2007年其加入发行人,一直负责财务。
从发行人设立起至2020年9月,公司一直由程玉平和任怀勋两人持股,期间,进行了三次增资,公司注册资本增加至16,800万元,但两人“分币不掏”,均利用未分配利润转增。
2015年5月,分红1,250万元分配给两股东,其中程玉平、任怀勋各625万元,扣税后,各自将所得各500万元转增为公司实收资本;2016年10月,将6,875万元分配给两股东,其中程玉平、任怀勋各3,437.50万元,扣税后,各自将所得中2,250万元转增为公司实收资本,其余,现金分红各得500万元。2017年,再次分红6,875万元,扣税后各自将2,250万元转增后,每人再获得500万元的现金分红。
不过,两人实缴资本共10,000.00万元,仍未达到认缴的16,800.00万元。于是,2018年9月,开始实施减资,公司注册资本由16,800万元减少至10,000 万元,程玉平、任怀勋分别减少认缴出资额3,400万元和3,400万元。
2020年9月,设立员工持股平台朗高众成,程玉平、任怀勋各向其转让2.625%股权(对应 262.50万元注册资本),转让价格为262.50万元,对应1元/每元注册资本。
同期,引进了公司副总、总工程师江轶,以名义单价0.5元/每元注册资本,受让程玉平、任怀勋合计400万元注册资本,名义对价200万元,实际为零对价。三方在转让股权一个半月后,称江轶对公司作出的贡献以及对公司未来发展的重要性,豁免了其付款义务。
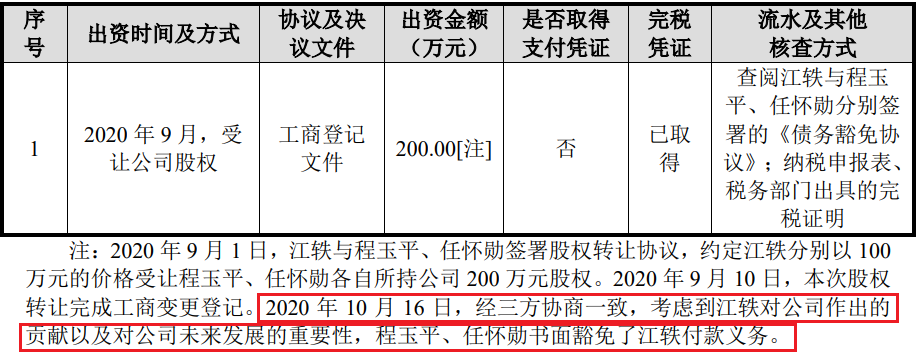
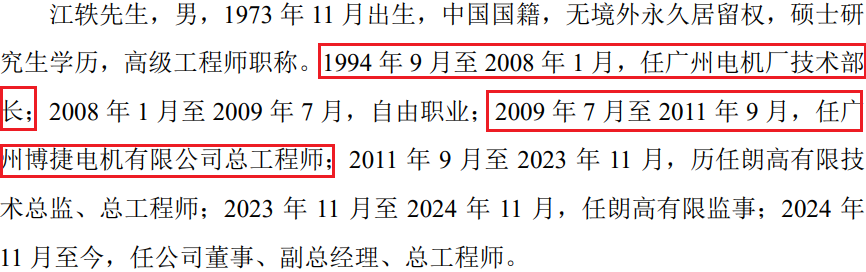
招股书显示,江轶与任怀勋曾为广州电机厂的同事,曾担任该企业长达13年多,其辞职一年半后,于2009年7月,加入博创智能控股子公司博捷电机担任总工程师至2011年9月,即无偿受让程玉平、任怀勋股权一年后才加入发行人,那么,他在这一年对发行人作出的贡献在哪?目前,江轶为公司的核心技术人员。
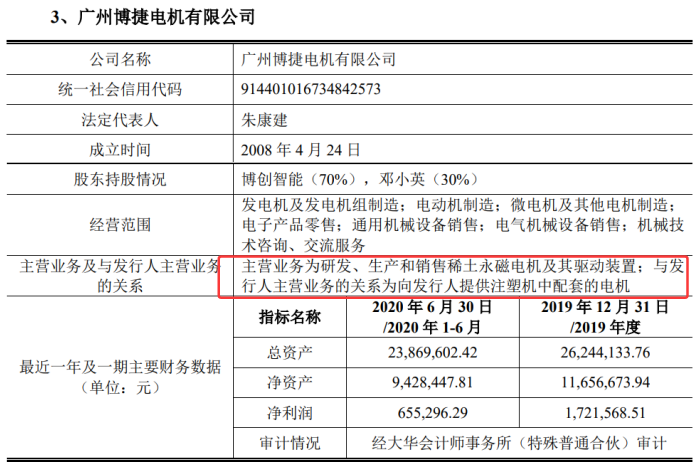
资料显示,博捷电机主要从事研发、生产和销售稀土永磁电机及其驱动装置,发行人公司主要从事高性能永磁同步电机的研发、生产、销售及服务,业务与其相似。
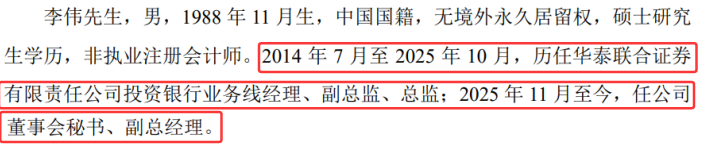
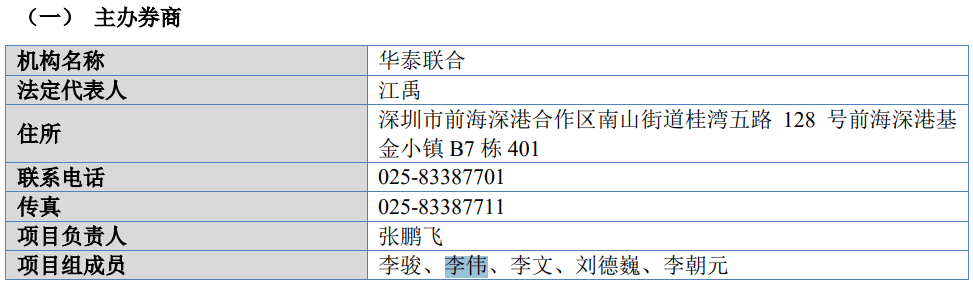
此次发行人引进的另一名高管便是董秘李伟。根据其履历介绍,其于2025年11月加入发行人担任副总兼董秘,此前,李伟曾在华泰联合证券投行线、做到总监,2025年9月25日,发行人曾在新三板挂牌时,李伟正是主办券商的项目组成员,不到两个月的时间,便加入了发行人。
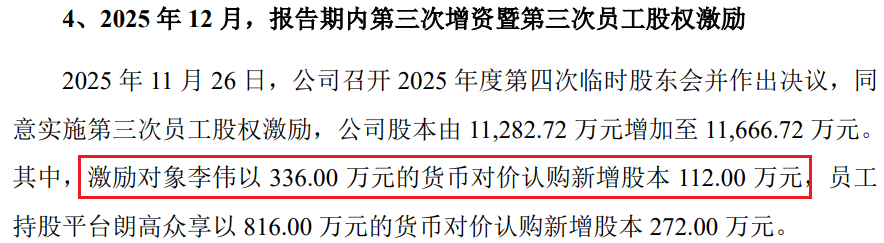
李伟入职的当月,2025年11月,发行人实施第三次员工股权激励,李伟以3元/股的价格认购112万股,交易价格336万元,持股0.96%,入股价格较半年前先进制造基金、元禾重元等6家机构以14.18元/股增资,降价了近80%。
历史沿革显示,公司对部分核心骨干员工实施了3次股权激励,而相关的股份支付要到2031年完成,即上市后股民或为此买单。
根据公司历次股权激励方案测算,2026年至2031年公司预计还需分别摊销股份支付费用1,180.73 万元、1,166.66万元、1,076.02万元、695.52万元、542.71万元和7.98万元,累计金额4,669.62万元,前述股份支付费用到2031年分摊完毕。
值得注意的是,虽然外部投资机构高价入股发行人,但基本上奔着上市套利来的,先进制造基金、元禾重元、天凯汇朗、苏州致道、苏州创元、东吴创投入股的同时,与公司及实控人等签署了有关上市安排的对赌协议。
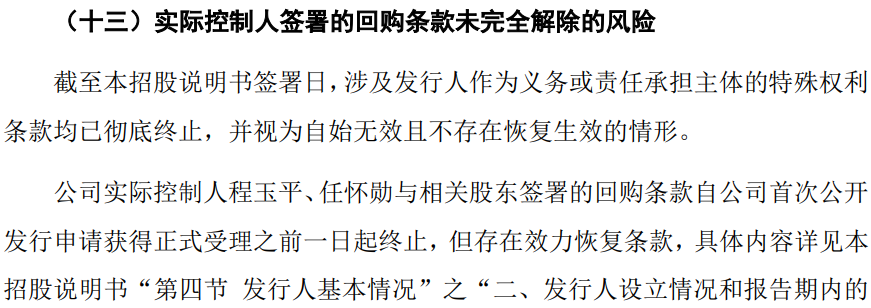
招股书披露,涉及发行人作为义务人的条款已终止而不可恢复,而涉及实际控制人的条款,如发行人上市失败,立即自动恢复。即实控人面临6家机构共1.3亿元的投资成本外加利息的回购。
截至招股说明书签署日,发行人无控股股东。程玉平、任怀勋自公司成立以来一直为公司共同实际控制人,发行前,两人各直接持股38.89%股权,同时通过员工持股平台朗高众成、朗高众辉、朗高众享合计间接控制公司9.97%的股份对应的表决权,合计控制公司87.75%股份对应的表决权。
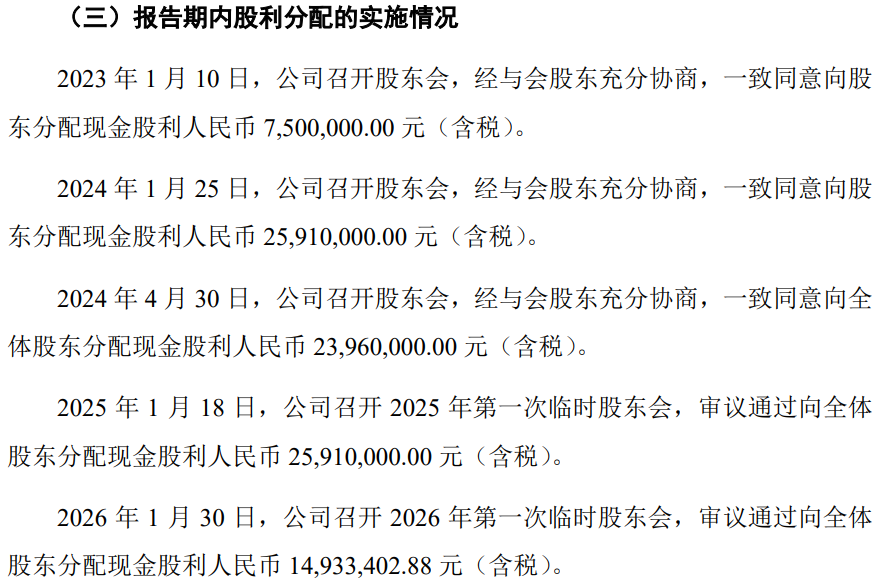
值得一提的是,报告期内,公司共进行了5次分红,累计金额约9,821.34万元,按两名实控人合计持股77.78%估算,大部分分红落入了两位创始人口袋,两人各可获得3,819.52万元的分红。
对前五客户销售攀升至70%,寄售模式收入快速增长部分主要客户既寄售又非寄售销售,第二供应商大通机电的第二大股东清江投资为发行人董事长的老东家,毛利率波动2025年下降明显,募资9.88亿元拓产其中2.83亿元用来买地和盖楼,募资中2.48亿元的研发建设项目约整个报告期内3年半所有研发投入费用的1.7倍
报告期内,发行人主营业务收入呈快速增长趋势,主要来源于新能源商用车领域与新能源非道路移动机械领域。公司主要客户包括三一集团、山东重工集团、宇通集团、临工集团、特百佳、福伊特、金风科技、易控智驾、开沃汽车等。
报告期内,发行人向前五客户销售金额分别为公司向前五大客户的主营业务销售收入合计分别为20,623.92万元、44,929.68万元、104,614.74万元和 52,886.02万元,占同期营业收入的比例分别为53.62%、58.48%、72.32%和 64.26%,客户较为集中。
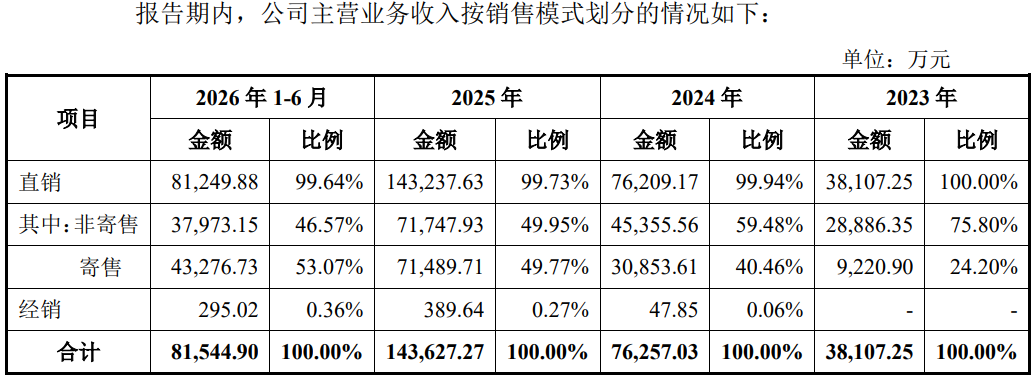
公司根据客户需求采用非寄售模式或寄售模式,寄售模式下公司根据客户指令将产品发送至第三方仓库或客户仓库,客户根据实际需要领用寄售产品。
公司寄售主要客户为三一集团、宇通集团、山东重工集团、临工集团、东风集团和徐工集团,而非寄售主要客户主要为特百佳、同力重工、福伊特等,但宇通集团、山东重工集团和临工集团既存在寄售又同时存在非寄售。
问询函显示,2023年-2025年,报告期内,公司寄售模式下主要客户销售收入分别为9,220.90万元、30,853.61万元和71,489.71万元,同期,公司非寄售模式下主要客户销售收入分别为13,652.14万元、29,002.46万元和49,863.99万元,主要产品类型均为包括新能源商用车电机和新能源非道路移动机械电机。从销售金额及占比来看,寄售模式增长更快和占比更高。
寄售除了更好地便利客户和灵活性外,也给销售方带来资金占用长和承担货物滞销、损坏、运输费用等经营风险。
报告期内,公司经营活动产生的现金流量净额分别为5,254.93万元、3,401.57万元、13,010.82万元和7,701.00万元,除2023年外,均低于同期归母净利润。
报告期各期末,公司存货账面价值分别为5,623.01万元、11,736.94万元、15,946.05万元和24,822.45万元,报告期各期末,公司存货跌价准备余额分别为692.51万元、617.45万元、809.46万元和1,113.11万元。
报告期内,公司向前五大供应商的采购的金额分别为12,260.10万元、25,040.22万元、49,830.07万元和28,022.09万元,占比分别为45.59%、44.18%、46.44%和43.44%。
前五客户主要为江西金力永磁、江苏大通机电、宁波金田铜业、山东泰开精密、无锡新瑞驰和山东国岳金刚石,主要供应商中,江苏大通机电与发行人渊源颇深。天眼查显示,董事长程玉平的老东家江苏清江投资为该供应商的老东家。
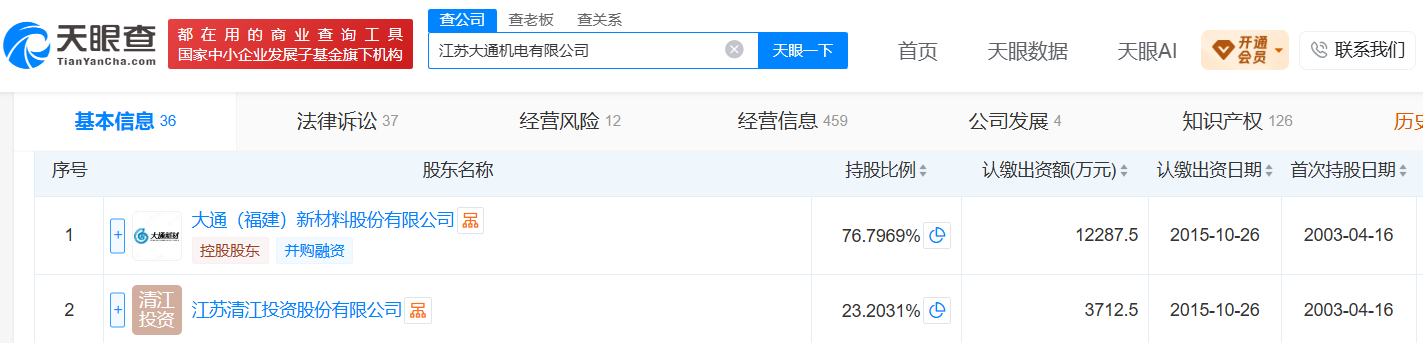
根据申报材料,大通机电设立于2003年4月,双方自2006年至今一直保持合作,报告期内,发行人对大通机电采购累计约2.64亿元。
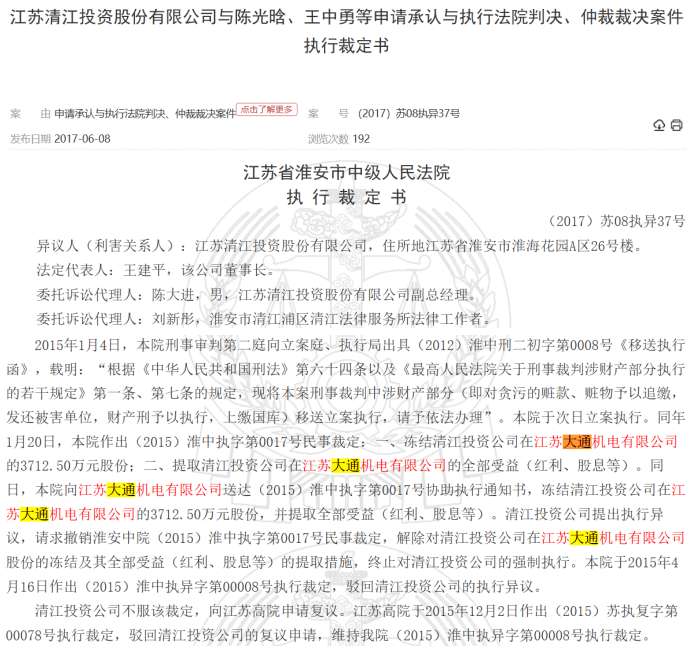
裁判文书网显示,由于清江电机国资被侵占案,法院还曾一度冻结清江投资的股份和分红收益。
报告期内公司营业收入分别为38,461.03万元、76,832.81万元、144,652.49万元和82,294.97万元,2024、2025年营业收入增长率分别为 99.77%、88.27%,
2025年,同行可对比公司中,头部企业联合动力、大洋电机的收入分别同比增长27.94%,0.91%,远低于发行人的增速。
报告期内,公司综合毛利率分别为23.16%、24.79%、19.21%和21.97%,由于经营规模的扩大以及产品结构变化等因素,2025年公司毛利率水平出现了下降。
报告期内,公司实现归属于母公司股东的净利润分别为2,469.54万元、8,854.70万元、13,057.58万元和8,668.19万元,2024年、2025年归属于母公司股东的净利润增长率分别为258.56%、47.46%,呈现高速增长,但出现了放缓。
随着公司业绩规模的扩大,后续同比增长幅度或将有所降低,同时市场竞争加剧、原材料价格上涨等因素也会给公司业绩带来不利影响。
2026年1-6 月,公司实现营业收入82,294.97万元,较上年同期增幅 26.20%,不过由于毛利率的回升,2026年1-6月,净利润同比增长46.58%,与2025年全年净利润增长水平相当。
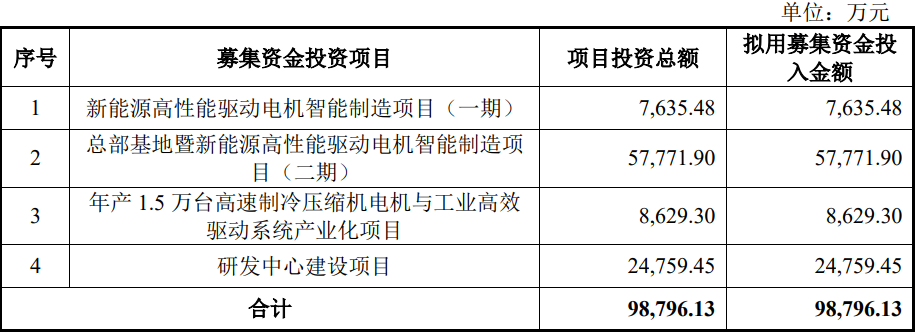
招股书显示,公司此次募资约9.88亿元,主要用于新能源高性能驱动电机智能制造项目(一期)、总部基地暨新能源高性能驱动电机智能制造项目(二期)、年产1.5万台高速制冷压缩机电机与工业高效驱动系统产业化项目和研发中心建设项目。
值得一提的是,总部基地暨新能源高性能驱动电机智能制造项目(二期)中,用于土地费用和建筑工程的资金合计2.83亿元,即近一边资金用来买地和盖楼。
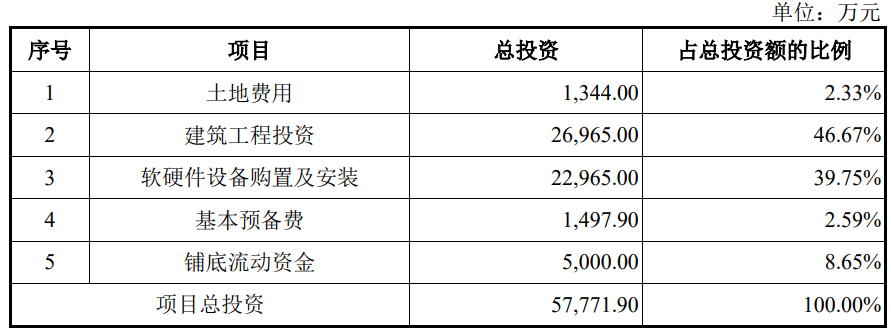
同时,研发中心建设项目计划募资24,759.45万元,而报告期内3年半的时间,公司投入的研发投入费用的总和为14,741.30万元,募资投入研发项目约整个报告期内所有研发投入的1.7倍。
(文中图源招股书、问询函、裁判文书网、天眼查)
- 朗高科技毛利率波动,上市前瓜分近亿元2026-09-22
- 鸿富诚实控人曾卷入当地官员受贿案,募资12.2亿为总资产的1.4倍2026-09-08
- 佳宏新材内控不足,各期利润水平均不及2022年2026-09-01
- 苏讯新材:“高污染”镀铬类产品收入占比60%,分红1.3亿又募资补流2026-08-31
- 天博智能曾卷入当地官员受贿案,募投项目消化待考2026-08-21
- 频准激光冲刺科创板IPO,聚焦量子与半导体前沿科研领域2026-08-13